
 Kontakt
 Ako nakupovať

Doručenie
Nákupný poradca
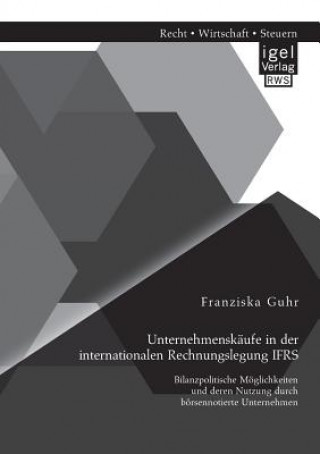
Unternehmenskaufe in der internationalen Rechnungslegung IFRS
Bilanzpolitische Moeglichkeiten und deren Nutzung durch boersennotierte Unternehmen
 Nemčina
 97 b
Až 30 dní na vrátenie tovaru
Zákazníci tiež kúpili




 /
 Brožovaná
 14.34
€


 /
Brožovaná
27.18
€



Mit der Veröffentlichung des neu überarbeiteten IFRS 3 im Januar 2008, wurde das mit dem FASB gemeinsam durchgeführte Business Combinations Projekt des IASB abgeschlossen. Hintergrund dessen waren immer höher ausgewiesene und undurchsichtige Goodwillpositionen in den Bilanzen großer Unternehmen, welche es Investoren unmöglich machten eine Investitionsentscheidung einzuschätzen. Mit der Schaffung des IFRS 3 wurde die Methode der Interessenzusammenführung untersagt, wodurch ein Unternehmenserwerb ausschließlich nach der Erwerbsmethode zu bilanzieren ist.§Der Vorgang der Aufteilung der Anschaffungskosten auf die zum Fair Value bewerteten Vermögenswerte, Schulden und Eventualverbindlichkeiten innerhalb dieser Erwerbsmethode wird hierbei als Kaufpreisallokation bezeichnet. Problematisch hierbei ist, dass besonders für immaterielle Werte der Kreis der ansetzbaren Werte sehr vielfältig und deren Bewertung sehr komplex ist. Daher verbleibt ein gewisser Ermessensspielraum der Unternehmen, wie und in welcher Höhe die Werte zu aktivieren sind und die Höhe des Goodwill bemessen wird.§In diesem Buch werden zunächst die Regelungen des IFRS 3 genauer betrachtet und theoretische Ansätze zur Kaufpreisallokation, deren Änderungsmöglichkeiten sowie Spielräume für eine bilanzpolitische Beeinflussung des aktivierten Vermögens vorgestellt. Eine empirische Analyse, welche Indizien für bilanzpolitische Gestaltungen durch einen Vergleich von provisorischen und endgültigen Kaufpreisallokationen börsennotierter Unternehmen darstellt, zeigt anschließend die Nutzung und mögliche Motivationsgründe in der Praxis.


Informácie o knihe
Nemčina

Darujte túto knihu ešte dnes
Je to jednoduché
1 Pridajte knihu do košíka a vyberte možnosť doručiť ako darček 2 Obratom Vám zašleme poukaz 3 Knihu zašleme na adresu obdarovanéhoMohlo by vás tiež zaujímať


 /
Brožovaná
33.41
€


 /
Brožovaná
12.13
€
 /
Brožovaná
42.44
€


 /
Brožovaná
18.25
€



 /
Brožovaná
6.31
€

 /
Brožovaná
12.33
€
Ahoj! Som Libroamiko, tvoj knižný radca.
Ako ti môžem pomôcť?