
 Kontakt
 Ako nakupovať

Doručenie
Nákupný poradca
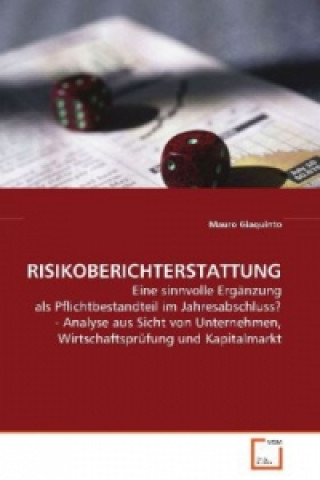
RISIKOBERICHTERSTATTUNG
Eine sinnvolle Ergänzung als Pflichtbestandteil im Jahresabschluss? - Analyse aus Sicht von Unternehmen, Wirtschaftsprüfung und Kapitalmarkt
 Nemčina
 120 b
Až 30 dní na vrátenie tovaru
Zákazníci tiež kúpili


 /
 Noty
 16.89
€


 /
 Brožovaná
35.31
€


 /
Brožovaná
26.74
€
 /
Brožovaná
37.61
€

 /
Brožovaná
35.51
€


Unternehmen müssen heute mehr denn je mit schnellen §Umweltveränderungen und komplexeren wirtschaftlichen §Rahmenbedingungen zurechtkommen. Ausdruck dieser §Dynamik sind auch die steigende Unsicherheit und §eine Zunahme operativer und finanzieller Risiken, §welche die Gefahr von Unternehmenskrisen deutlich §erhöhen. Vor diesem Hintergrund mag heute eine §transparentere bzw. umfassendere Berichterstattung §über Risiken im Geschäftsberichtes plausibel §erscheinen, jedoch erfolgte dies bislang sehr §uneinheitlich und meistens nur wenn der angewandte §Rechnungslegungsstandard (IFRS/Swiss GAAP FER usw.) §dies erfordert. Diese Arbeit geht folglich§der Frage nach, ob die Risikoberichterstattung §eine sinnvolle Ergänzung als Pflichtbestandteil in §Jahresabschlüssen bzw. Geschäftsberichten darstellt, §gemessen primär an ihrem Informationsnutzen für die §Abschlussadressaten. Beschrieben werden die §unterschiedlichen Status Quo der §Risikoberichterstattung in der Schweiz und §Deutschland. Experten aus Unternehmen, §Wirtschaftsprüfung und Kapitalmarkt beider Länder §äussern sich zur Risikoberichterstattung als §Pflichtbestandteil im Jahresabschluss.


Informácie o knihe
Nemčina

Darujte túto knihu ešte dnes
Je to jednoduché
1 Pridajte knihu do košíka a vyberte možnosť doručiť ako darček 2 Obratom Vám zašleme poukaz 3 Knihu zašleme na adresu obdarovanéhoMohlo by vás tiež zaujímať


 /
Brožovaná
83.67
€


 /
Brožovaná
31.97
€

 /
Brožovaná
14.88
€


Ahoj! Som Libroamiko, tvoj knižný radca.
Ako ti môžem pomôcť?