
 Kontakt
 Ako nakupovať

Doručenie
Nákupný poradca
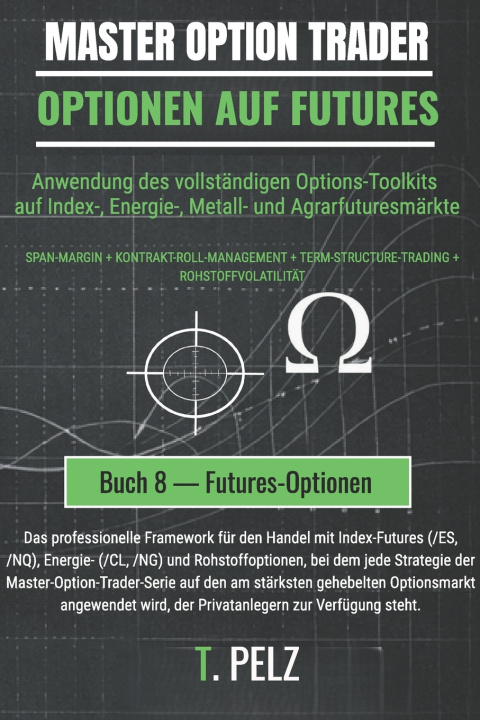
OPTIONEN AUF FUTURES (MASTER OPTION TRADER)
Handel mit Rohstoff- und Index-Futures-Optionen
 Nemčina
 51 b
Až 30 dní na vrátenie tovaru
Zákazníci tiež kúpili



Sie können Gamma Scalping betreiben und Theta vereinnahmen. Sie haben Vega-Positionen rund um Katalysatoren aufgebaut, den Skew ausgenutzt, delta-neutrale Bücher konstruiert und Tail Risk präzise abgesichert. Sie verfügen über das vollständige Instrumentarium des Equity-Optionshandels. Wenden Sie es nun auf ein völlig anderes Instrument an. Genau hier entdecken selbst erfahrene Optionshändler, dass sich zwar alles, was sie wissen, übertragen lässt - aber fast alles, was sie über die Mechanik angenommen haben, nicht. Der Basiswert ist ein Futures-Kontrakt, keine Aktie. Die Abrechnung kann physisch erfolgen. SPAN-Margin ersetzt Reg-T, und eine Position, die unter Reg-T komfortabel war, wird über Nacht zum Margin-Call-Kandidaten. Der Roll ist kein nebensächliches Detail, sondern ein strukturelles Risiko, das bei Aktienoptionen nicht existiert - und es wird Sie Geld kosten, wenn Sie ihm das erste Mal unvorbereitet begegnen. Contango und Backwardation verändern die Volatilitätsoberfläche auf eine Weise, wie es Aktienmärkte niemals tun. Und wenn sich Erdgas innerhalb von sechs Wochen verdoppelt oder Rohöl nach einem Lagerbestandsbericht durch Ihren Short Strike springt, werden Sie verstehen, warum dieser Markt als ein anderes Tier bezeichnet wird. Das Instrument ist vertraut, die Umgebung ist es nicht.
Sie werden lernen:
• Wie Futures-Optionen anders bewertet werden als Aktienoptionen und warum das
Black-76-Modell die praktische Bedeutung jeder Greek verändert
• Wie SPAN-Margin funktioniert, warum sie eine Kapitaleffizienz bietet, die Reg-T niemals
erreichen kann, und warum genau diese Effizienz jeden Fehler bei der Positionsgröße
verstärkt
• Wie man Delta-Hedges über Kontrakt-Rolls hinweg verwaltet, ohne dass der Übergang eine
sorgfältig aufgebaute Position zerstört
• Wie Contango und Backwardation strukturelle Chancen in der Volatilitätsoberfläche
erzeugen und wie man die Term Structure als Handelssignal und nicht nur als Preisinput liest
• Wie man Index-Futures (/ES, /NQ), Energieprodukte (/CL, /NG), Metalle (/GC) und
Agrarkontrakte mit der jeweils passenden Strategie für das Volatilitätsregime des Marktes
handelt
• Wie man jede Strategie aus den vorherigen sieben Büchern - Gamma Scalping, Vol Arb,
Theta Harvesting, Vega Positioning, Skew Trading, Delta-Neutral Construction und
Tail-Risk-Hedging - direkt auf Futures-Optionen anwendet
• Wie man Risiken steuert, die im Aktienoptionsmarkt kein Äquivalent haben: Basisrisiko,
Rollrisiko, physische Lieferung und Liquiditätsbedingungen, die einen geordneten Ausstieg
genau im falschen Moment unmöglich machen
Dies ist keine Einführung in Futures. Es ist der abschließende Band der Serie - das Instrument, das alles belohnt, was Sie aufgebaut haben, und im Gegenzug absolute Präzision verlangt.


Informácie o knihe
Nemčina
Kategórie

Darujte túto knihu ešte dnes
Je to jednoduché
1 Pridajte knihu do košíka a vyberte možnosť doručiť ako darček 2 Obratom Vám zašleme poukaz 3 Knihu zašleme na adresu obdarovanéhoAhoj! Som Libroamiko, tvoj knižný radca.
Ako ti môžem pomôcť?