Doprava zdarma pre objednávky nad 59,99 € s Packetou a SPS Boxmi.

Staňte sa súčasťou komunity milovníkov kníh z celého sveta a získajte hromadu výhod.
Založiť účet zdarma
Doprava zadarmo s Packetou nad 59.99 €
Kuriér DPD 2.99 €
Kuriér GLS 3.99 €
Zberné miesto GLS 2.49 €
SPS 3.99 €
SPS Parcel Shop 2.99 €
Packeta kurýr 3.99 €
Slovenská pošta 3.99 €
Zberné miesto DPD 2.99 €
Packeta 2.99 €
 Kontakt
 Ako nakupovať

Pomoc
Doručenie
Kuriér DPD 2.99 €
Kuriér GLS 3.99 €
Zberné miesto GLS 2.49 €
SPS 3.99 €
SPS Parcel Shop 2.99 €
Packeta kurýr 3.99 €
Slovenská pošta 3.99 €
Zberné miesto DPD 2.99 €
Packeta 2.99 €
Doprava zadarmo s Packetou nad 59.99 €
Nákupný poradca
Sme tu pre Vás!
02/210 210 99
Môj účet
▸
Prázdny :-(
0
Doprava zdarma pre objednávky nad 59,99 € s Packetou a SPS Boxmi.
Die Systeme der ein- und zweistufigen Gewinnermittlung im Handels- und Steuerbilanzrecht
Jazyk
 Nemčina
Kniha
Brožovaná
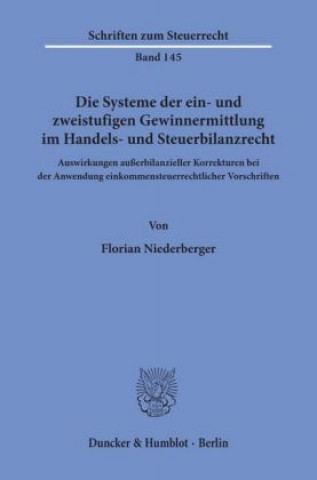
In der Arbeit wird die Notwendigkeit einer zweiten Gewinnermittlungsstufe und damit außerbilanzielle...
Celý popis
Libristo kód: 24035315
?
 357 b
357 b
146.84
€
50 % šanca
Prehľadáme celý svet
Kedy knihu dostanem?
Až 30 dní na vrátenie tovaru
Zákazníci tiež kúpili




 /
 Brožovaná
 54.87
€

 /
Brožovaná
28.33
€






 /
Brožovaná
13.26
€


In der Arbeit wird die Notwendigkeit einer zweiten Gewinnermittlungsstufe und damit außerbilanzieller Korrekturen bei der Gewinnermittlung nach 4 Abs. 1 iVm 5 EStG analysiert. Insbesondere wird untersucht, ob ein systematisches Alternativkonzept in Form einer einstufigen Gewinnermittlung möglich und mit den geltenden Vorschriften des EStG vereinbar ist und ob sich ein System der einstufigen Gewinnermittlung als praxistaugliche Alternative zum geltenden Gewinnermittlungssystem erweisen würde.
Herečka
&
Polyglotka
EWA KASP
pre
Prehrať video


Libristo má najväčší výber cudzojazyčnej literatúry. Preto si knihy kupujem tu.
Informácie o knihe
Celý názov
Die Systeme der ein- und zweistufigen Gewinnermittlung im Handels- und Steuerbilanzrecht
Autor
Florian Niederberger
Jazyk
Nemčina
Nemčina
Väzba
Kniha - Brožovaná
Dátum vydania
2019
Počet strán
575
EAN
9783428157051
ISBN
3428157052
Libristo kód
24035315
Nakladateľstvo
Duncker & Humblot GmbH
Váha
881
Rozmery
159 x 246 x 3

Darujte túto knihu ešte dnes
Je to jednoduché
1 Pridajte knihu do košíka a vyberte možnosť doručiť ako darček 2 Obratom Vám zašleme poukaz 3 Knihu zašleme na adresu obdarovanéhoMohlo by vás tiež zaujímať


 /
Brožovaná
19.69
€




Knižný radca Libroamiko
Používaním tohto chatu komunikujete s generatívnou umelou inteligenciou. Jeho používaním tiež súhlasíte so spracovaním osobných údajov.
Ahoj! Som Libroamiko, tvoj knižný radca.
Ako ti môžem pomôcť?
Ahoj, som Libroamiko, môžem pomôcť?